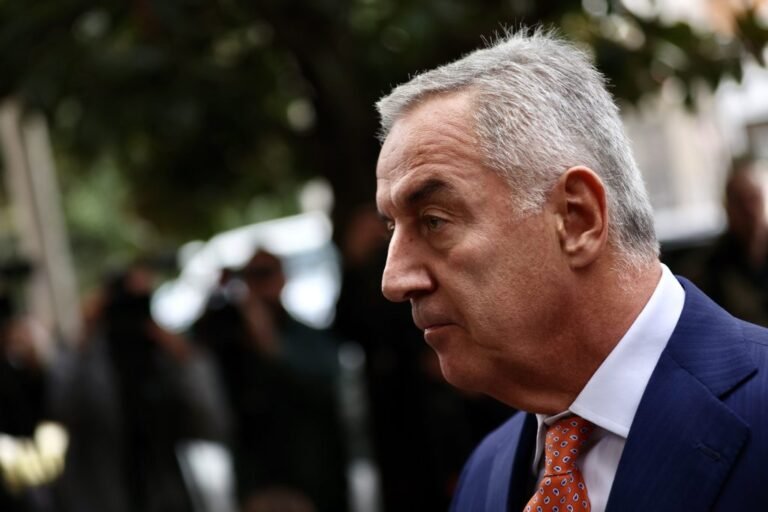


Bivšem premijeru Crne Gore Milu Đukanoviću troškove avionskog prevoza i boravka u luksuznom francuskom ljetovalištu 2010. godine platila je Atlas grupa Duška Kneževića. Agencija za sprečavanje korupcije utvrdila je da je time prekršen tadašnji Zakon o sprečavanju sukoba interesa, jer poklon nije odbijen niti prijavljen nadležnim organima.
Agencija za sprečavanje korupcije (ASK) utvrdila je da je Milo Đukanović, dok je obavljao funkciju predsjednika Vlade Crne Gore, prekršio zakon prihvatanjem plaćenog putovanja i hotelskog smještaja u Sen Tropeu, u Francuskoj.
Riječ je o putovanju realizovanom od 26. do 29. juna 2010. godine, kada su Đukanović i njegova supruga Lidija boravili u luksuznom hotelu „Château de la Messardière“. Troškove njihovog puta i smještaja obezbijedila je Atlas grupa, na čijem se čelu tada nalazio Duško Knežević.
Odluka je donesena 17. novembra 2026. godine, nakon što je ASK ponovo razmatrala predmet, postupajući po presudi Upravnog suda Crne Gore iz aprila 2025. godine, kojom je prethodna odluka Agencije poništena.
Nije prijavio niti odbio ponuđenu korist
U novom rješenju ASK navodi se da je Đukanović prekršio više odredbi Zakona o sprečavanju sukoba interesa koji je važio u vrijeme putovanja.
Agencija je ocijenila da plaćeni avionski prevoz i hotelski smještaj predstavljaju korist koju javni funkcioner nije smio da prihvati, osim u slučajevima zakonom dozvoljenih protokolarnih i prigodnih poklona manje vrijednosti.
Tadašnji zakon propisivao je ograničenje od 50 eura za prigodne poklone, dok se zabrana primanja nedozvoljenih poklona odnosila i na članove porodice javnog funkcionera, uključujući bračnog supružnika koji živi u zajedničkom domaćinstvu.
ASK je utvrdila i da Đukanović nije postupio u skladu sa obavezom odbijanja poklona, niti je o njegovoj ponudi sačinio i dostavio pisani izvještaj organu u kojem je obavljao javnu funkciju.
Ipak, Agencija je u odvojenoj tački odluke zaključila da nije prekršio zakonsku obavezu prijavljivanja prihoda i imovine za 2010. godinu, jer troškove putovanja i hotelskog smještaja nije ocijenila kao prihod ili podatak koji je morao biti unesen u godišnji izvještaj.
Više od 22.000 eura za put i boravak
Slučaj je ponovo dospio u fokus javnosti nakon inicijative iz marta 2019. godine, kojom je zatraženo da ASK ispita da li je Đukanović u godišnjem izvještaju o prihodima i imovini izostavio korist ostvarenu besplatnim putovanjem u Francusku.
U inicijativi je navedeno da su ukupni troškovi iznosili najmanje 22.763 eura, uz pozivanje na dokumentaciju i ranije medijske navode o organizaciji putovanja.
Prema podacima iz predmeta, avionski prevoz na relaciji Beograd–Nica–Beograd koštao je 6.700 eura, dok je za hotelski smještaj izdvojeno 16.063 eura.
U dokumentaciji se pominje i taksi prevoz od aerodroma u Nici do hotela, za koji je, prema navodima iz inicijative, plaćeno 760 eura, kao i dodatne hotelske i vanpansionske usluge.
Tokom ponovnog postupka Agencija je analizirala dokumentaciju Atlas grupe, uključujući hotelski račun, ponudu kompanije Air Pink za avionski prevoz, garanciju hotelske rezervacije i dokumentaciju o organizaciji taksi prevoza.
Na osnovu prikupljenih dokaza zaključeno je da su organizacija putovanja, avionske karte i hotelski smještaj obezbijeđeni posredstvom Duška Kneževića, odnosno Atlas grupe. U spisima predmeta, kako se navodi u odluci, nije pronađen dokaz da je Đukanović ove troškove platio sopstvenim novcem.
Đukanović tvrdio da je riječ o privatnom putovanju
Tokom postupka Đukanović nije osporavao da je u junu 2010. godine boravio u Sen Tropeu, ali je odbacio tvrdnje da je prihvatio nedozvoljeni poklon u svojstvu predsjednika Vlade.
Njegovo obrazloženje bilo je da je u Francusku otputovao privatno, na poziv povodom odbrane doktorskog rada Duška Kneževića, te da putovanje nije imalo veze sa obavljanjem državne funkcije.
Takođe je osporavao tumačenje zakonskih odredbi, ukazujući na to da se poklonom, prema njegovom viđenju tadašnjeg zakona, smatraju novac, hartije od vrijednosti i dragocjeni metali.
U dodatnom izjašnjenju iz februara 2026. godine ponovio je ranije stavove, naglašavajući da se na događaj iz 2010. ne mogu retroaktivno primjenjivati odredbe kasnije donesenog Zakona o sprečavanju korupcije.
ASK, međutim, nije prihvatila takvo tumačenje. U obrazloženju je ukazala da je tadašnji zakon pojam poklona definisao šire, obuhvatajući i usluge i druge koristi koje se stiču bez odgovarajuće naknade, a čija vrijednost prelazi zakonski dozvoljeni iznos.
Prema ocjeni Agencije, činjenica da je putovanje imalo privatni karakter ne mijenja obaveze koje je Đukanović imao kao javni funkcioner u trenutku kada mu je korist obezbijeđena.
Upravni sud dva puta poništavao odluke ASK
Postupak u ovom slučaju traje od 2019. godine, a Agencija je tokom prethodnih godina dva puta donosila odluke koje nijesu opstale pred Upravnim sudom.
Prva odluka, donesena 26. marta 2019. godine, odbacila je inicijativu kao neosnovanu. Upravni sud je u septembru 2021. godine poništio to rješenje zbog nedostataka u obrazloženju i povrede pravila upravnog postupka.
ASK je potom 12. oktobra 2022. godine ponovo odlučivala i zaključila da Đukanović nije prekršio zakon. Međutim, i ta odluka je poništena presudom Upravnog suda od 24. aprila 2025. godine.
Sud je ukazao na protivrječnosti u obrazloženju, pogrešnu primjenu materijalnog prava i nepotpuno utvrđeno činjenično stanje.
U ponovljenom postupku Agencija je analizirala dodatnu dokumentaciju, evidencije poklona, izjašnjenja Đukanovića i podatke državnih institucija. Utvrđeno je da u registrima poklona za 2010. i 2011. godinu nema evidentiranog poklona koji se odnosi na putovanje u Francusku, niti dokumenta kojim bi bilo potvrđeno da je ponuđeni poklon odbijen.
Iz Generalnog sekretarijata Vlade Crne Gore ranije je saopšteno da ne raspolažu podacima o tome da li je Đukanović u periodu od 26. do 29. juna 2010. godine boravio u Francuskoj na službenom putovanju kao predsjednik Vlade.
Novom odlukom ASK utvrđeno je da je Đukanović prekršio tada važeći Zakon o sprečavanju sukoba interesa zbog prihvatanja plaćenog putovanja i neprijavljivanja ponuđenog poklona, dok povreda obaveze prijavljivanja prihoda i imovine nije utvrđena.